QR-Code auf der Rechnung: Zahlungsdaten prüfen statt blind scannen
EPC-QR, GiroCode und lokale QR-Formate: ein praxistauglicher Ablauf für korrekte Zahlungsdaten, Zuordnung und Datenschutz.
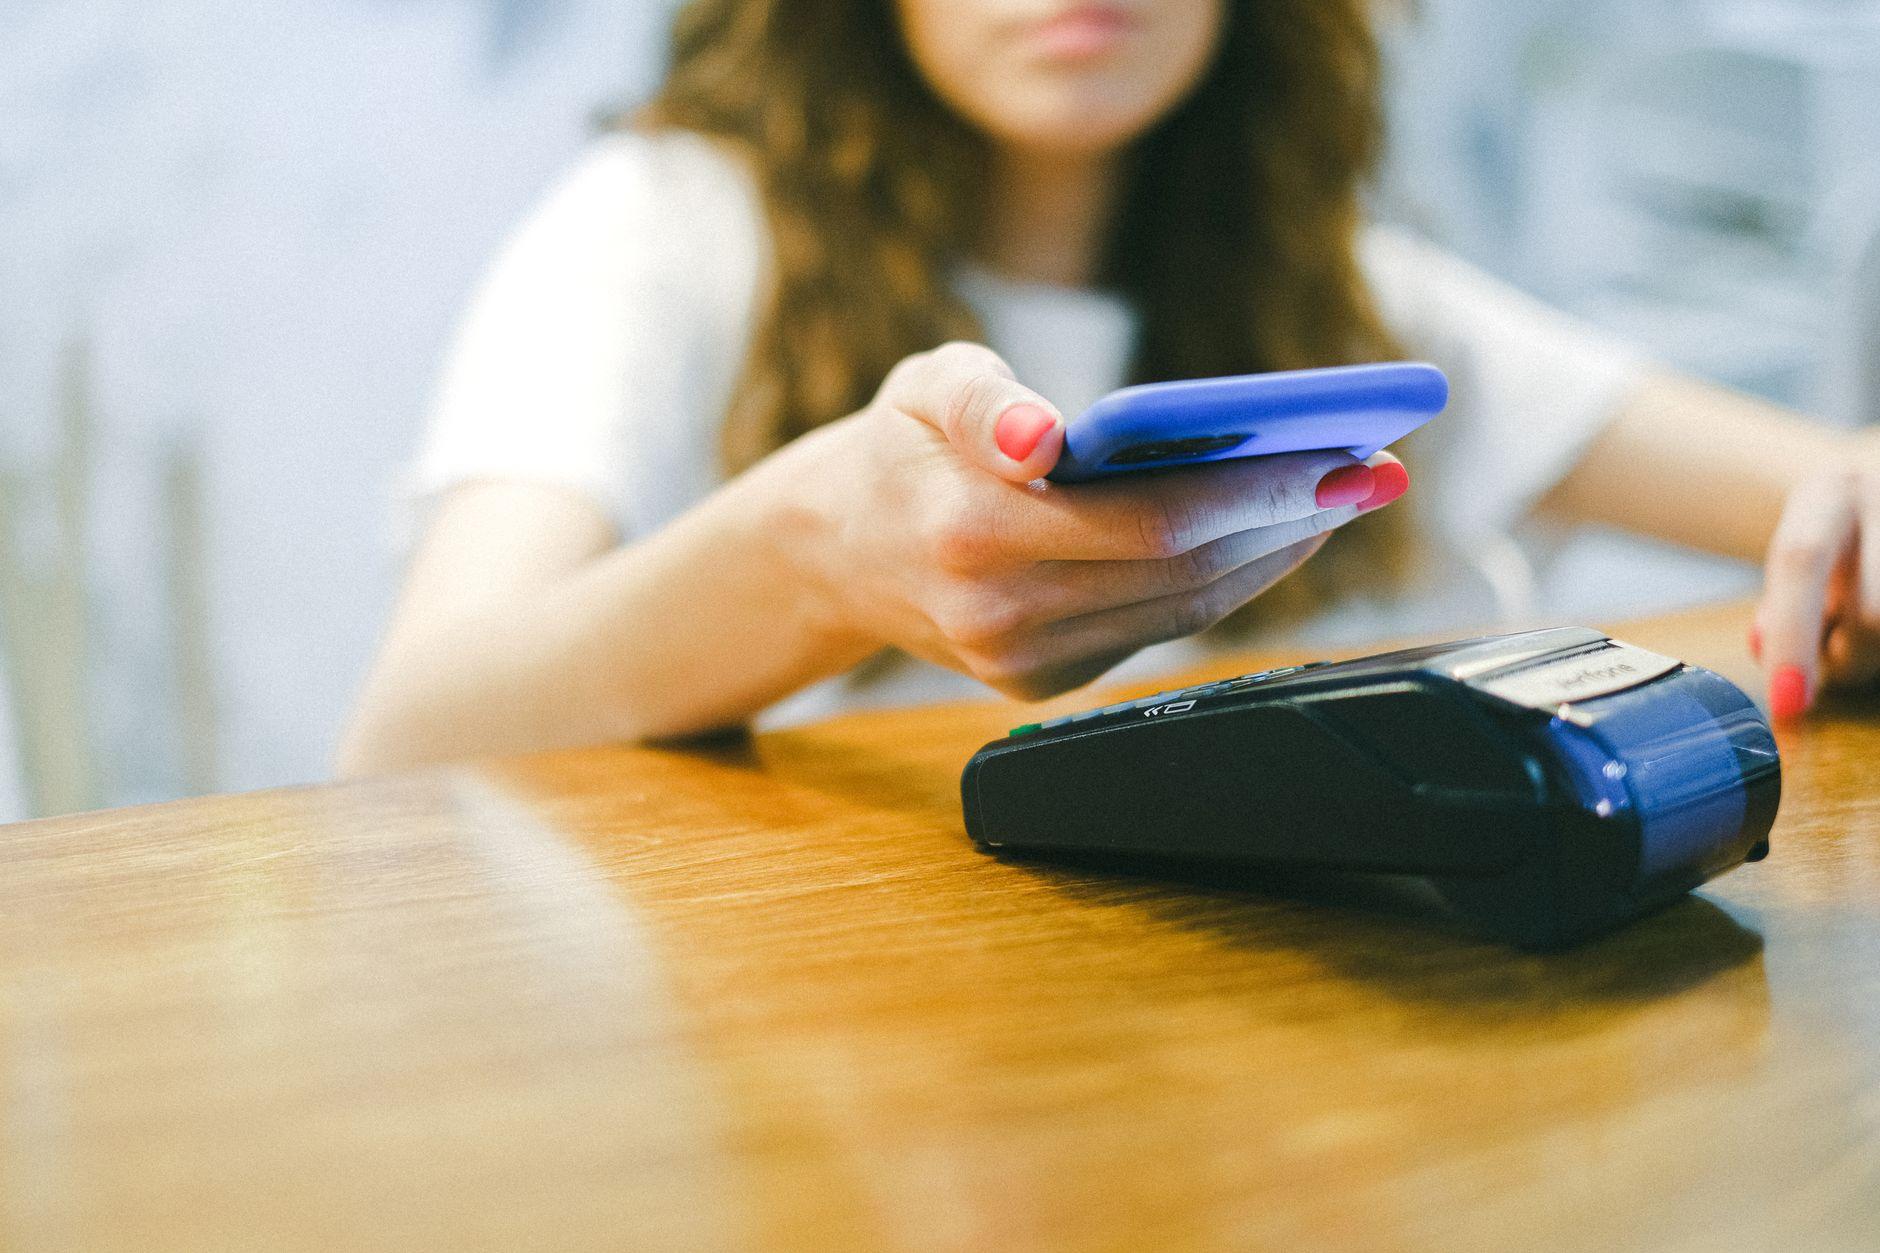
Ein QR-Code auf einer Rechnung kann das Ausfüllen einer Überweisung sparen. Er ist aber kein Zahlungsnachweis, keine Rechnungsprüfung und keine Freigabe für eine Zahlung. Für kleine Betriebe ist er dann nützlich, wenn die Daten vor dem Versand wie jede andere Rechnungsangabe geprüft werden.
Was ein EPC-QR-Code tatsächlich enthält
Der europäische EPC-QR-Code (oft GiroCode genannt) übergibt einer Banking-App Daten für eine SEPA-Überweisung: Empfängername, IBAN, Betrag und Verwendungszweck. Die EPC-Leitlinie beschreibt das Format. Ihre Bank entscheidet anschließend, ob und wie sie den Auftrag ausführt.
| Feld | Operativer Check | Fehlerfolge |
|---|---|---|
| IBAN | mit dem Stammdatensatz abgleichen | Zahlung an falsches Konto |
| Betrag | brutto, Währung und Teilzahlung prüfen | Mahnung trotz Überzahlung |
| Referenz | Rechnungsnummer exakt übernehmen | Zuordnung wird manuell |
| Empfänger | plausibel zum Rechnungsaussteller | Vertrauensverlust/Fraud-Risiko |
Ein Versandablauf, der Nacharbeit vermeidet
- Rechnung finalisieren; Nummer, Leistungsdatum und Betrag nicht mehr aus einem Entwurf übernehmen.
- QR-Payload aus genau diesen finalen Feldern erzeugen.
- Mit einer separaten Banking-App oder einem Decoder scannen — nicht nur mit der Kamera ansehen.
- Sichtbar vergleichen: IBAN, Betrag, Empfänger, Verwendungszweck.
- Testscan als Teil der Rechnungsfreigabe dokumentieren; erst dann PDF, E-Mail oder Druck ausgeben.
Was der Code nicht beweist
Ein gescannter Code beweist weder, dass die Rechnung sachlich stimmt, noch dass der Kunde bezahlt hat. Den Zahlungseingang bestätigt der Kontoauszug bzw. die Zahlungsrückmeldung. Für den Abgleich hilft eine eindeutige, kurze Rechnungsnummer im Verwendungszweck; „Reparatur Fahrrad Müller“ ist dagegen personenbezogen und schwer zu suchen.
Datenschutz und Betrugsprävention
QR-Code und PDF sollten nur die für die Überweisung nötigen Daten enthalten. Der Code ist leicht kopierbar: Bei verdächtigen Änderungen an Bankdaten immer über einen bekannten Kontaktkanal rückfragen, nicht über die Kontaktdaten in der verdächtigen Nachricht. Die Rechnung selbst bleibt der maßgebliche Beleg; der QR-Code ist eine Eingabehilfe.
Fazit
Ein guter Rechnungs-QR spart Tippfehler, wenn er aus finalen Daten erzeugt und per Testscan geprüft wird. Er ersetzt weder Freigabe noch Buchung: Rechnung prüfen, Zahlung separat abgleichen, Korrekturen nachvollziehbar halten.
Häufige Fragen
Muss jede Rechnung einen QR-Code haben?
Nein. Er ist eine freiwillige Bedienhilfe, sofern keine besondere Vereinbarung etwas anderes verlangt.
Reicht der QR-Code für die Zahlungszuordnung?
Nein. Entscheidend sind Bankumsatz und eindeutige Referenz.
Weiterlesen
Doppelte Rechnungen vor der Zahlung erkennen: Der 4-Felder-Check
Ein schlanker Prüfablauf für kleine Betriebe: mögliche Doppelgänger sichtbar machen, Rückfragen sauber dokumentieren und Zahlungen nicht aus Gewohnheit freigeben.
Artikel lesen
Rechnungsarchiv für kleine Betriebe: So wird jeder Beleg wieder auffindbar
Ein praxisnaher Ablauf für Handwerk, Service und Handel: Rechnungen mit Auftrag, Freigabe und Originaldatei verknüpfen – inklusive interaktiver Ablagehilfe.
Artikel lesen
Abschlagsrechnung und Schlussrechnung: Restbeträge sauber steuern
Ein praktischer Ablauf für kleine Handwerks-, Service- und Handelsbetriebe: Abschläge dokumentieren, Restbeträge nachvollziehbar berechnen und die Schlussrechnung vorbereiten.
Artikel lesenBereit für weniger Papierkram?
Starten Sie kostenlos oder lassen Sie sich unverbindlich beraten. Wir richten alles ein — Sie machen weiter Reparaturen.
14 Tage kostenlos testen · Einrichtung inklusive · Jederzeit kündbar